TỔNG HỢP TÁC ĐỘNG CỦA LUẬT THUẾ TNCN 2025

TỔNG HỢP TÁC ĐỘNG CỦA LUẬT THUẾ TNCN 2025

Luật Thuế thu nhập cá nhân số 109/2025/QH15 đã có nhiều sửa đổi theo hướng mở rộng phạm vi điều chỉnh, bổ sung các loại thu nhập mới và hoàn thiện cơ chế quản lý thuế. Đây không chỉ là sự thay đổi về chính sách mà còn là cơ sở để doanh nghiệp rà soát quy trình nội bộ và cá nhân chủ động thực hiện đúng nghĩa vụ thuế của mình.

NHỮNG ĐIỂM MỚI CỦA LUẬT QUẢN LÝ THUẾ SỐ 108/2025/QH15 VÀ LƯU Ý ĐỐI VỚI DOANH NGHIỆP

NHỮNG ĐIỂM MỚI CỦA LUẬT QUẢN LÝ THUẾ SỐ 108/2025/QH15 VÀ LƯU Ý ĐỐI VỚI DOANH NGHIỆP

Luật Quản lý thuế số 108/2025/QH15 đã chuyển trọng tâm quản lý sang dữ liệu, mức độ tuân thủ và phân nhóm rủi ro của người nộp thuế. Sự thay đổi này đòi hỏi doanh nghiệp không chỉ thực hiện đầy đủ nghĩa vụ thuế mà còn cần xây dựng cơ chế quản trị phù hợp để nhận diện và kiểm soát rủi ro ngay từ đầu.

QUẢN TRỊ RỦI RO THUẾ THU NHẬP CÁ NHÂN CỦA DOANH NGHIỆP KHI NHÂN VIÊN LÀM VIỆC TẠI NHIỀU NƠI

QUẢN TRỊ RỦI RO THUẾ THU NHẬP CÁ NHÂN CỦA DOANH NGHIỆP KHI NHÂN VIÊN LÀM VIỆC TẠI NHIỀU NƠI

Ngày nay, việc người lao động làm việc tại nhiều nơi (kết hợp giữa full-time và freelance) đang trở thành xu hướng phổ biến trên thị trường lao động. Tuy nhiên, đi kèm với đó là các rủi ro pháp lý phức tạp cho doanh nghiệp, đặc biệt trong việc xác định bản chất thu nhập và nghĩa vụ thuế của nhân viên. Vì vậy, trên thực tế doanh nghiệp đang “gánh rủi ro” từ một vấn đề tưởng chừng như mang tính cá nhân.

RỦI RO PHÁP LÝ  VỀ ĐIỀU KIỆN ĐẦU TƯ KINH DOANH

RỦI RO PHÁP LÝ VỀ ĐIỀU KIỆN ĐẦU TƯ KINH DOANH

Trong quá trình thành lập, vận hành và mở rộng hoạt động sản xuất, kinh doanh, nhiều doanh nghiệp thường tập trung đáng kể vào mục tiêu thương mại, doanh thu, thị phần, tiến độ dự án hoặc khả năng khai thác thị trường. Tuy nhiên, trên thực tế, một trong những nhóm rủi ro pháp lý phát sinh phổ biến nhất lại không nằm ở giao dịch dân sự – thương mại, mà nằm ở việc doanh nghiệp chưa đáp ứng đầy đủ các điều kiện pháp lý tiền đề để được phép hoạt động hoặc tiếp tục hoạt động hợp pháp trong ngành, nghề mà mình đang triển khai.

PHÁT TRIỂN KINH TẾ TƯ NHÂN TỪ THÁO GỠ ĐIỂM NGHẼN ĐẾN KIẾN TẠO ĐỘNG LỰC TĂNG TRƯỞNG MỚI

PHÁT TRIỂN KINH TẾ TƯ NHÂN TỪ THÁO GỠ ĐIỂM NGHẼN ĐẾN KIẾN TẠO ĐỘNG LỰC TĂNG TRƯỞNG MỚI

Từ năm 1986 đến nay, chủ trương phát triển kinh tế tư nhân luôn luôn được khẳng định và hoàn thiện qua từng giai đoạn. Tư tưởng nhất quán là: tôn trọng quyền sở hữu, quyền tự do kinh doanh; bảo đảm bình đẳng giữa các thành phần kinh tế; mở rộng liên kết và cạnh tranh lành mạnh; cho phép kinh tế tư nhân phát triển về quy mô và địa bàn trong những ngành, nghề pháp luật không cấm.

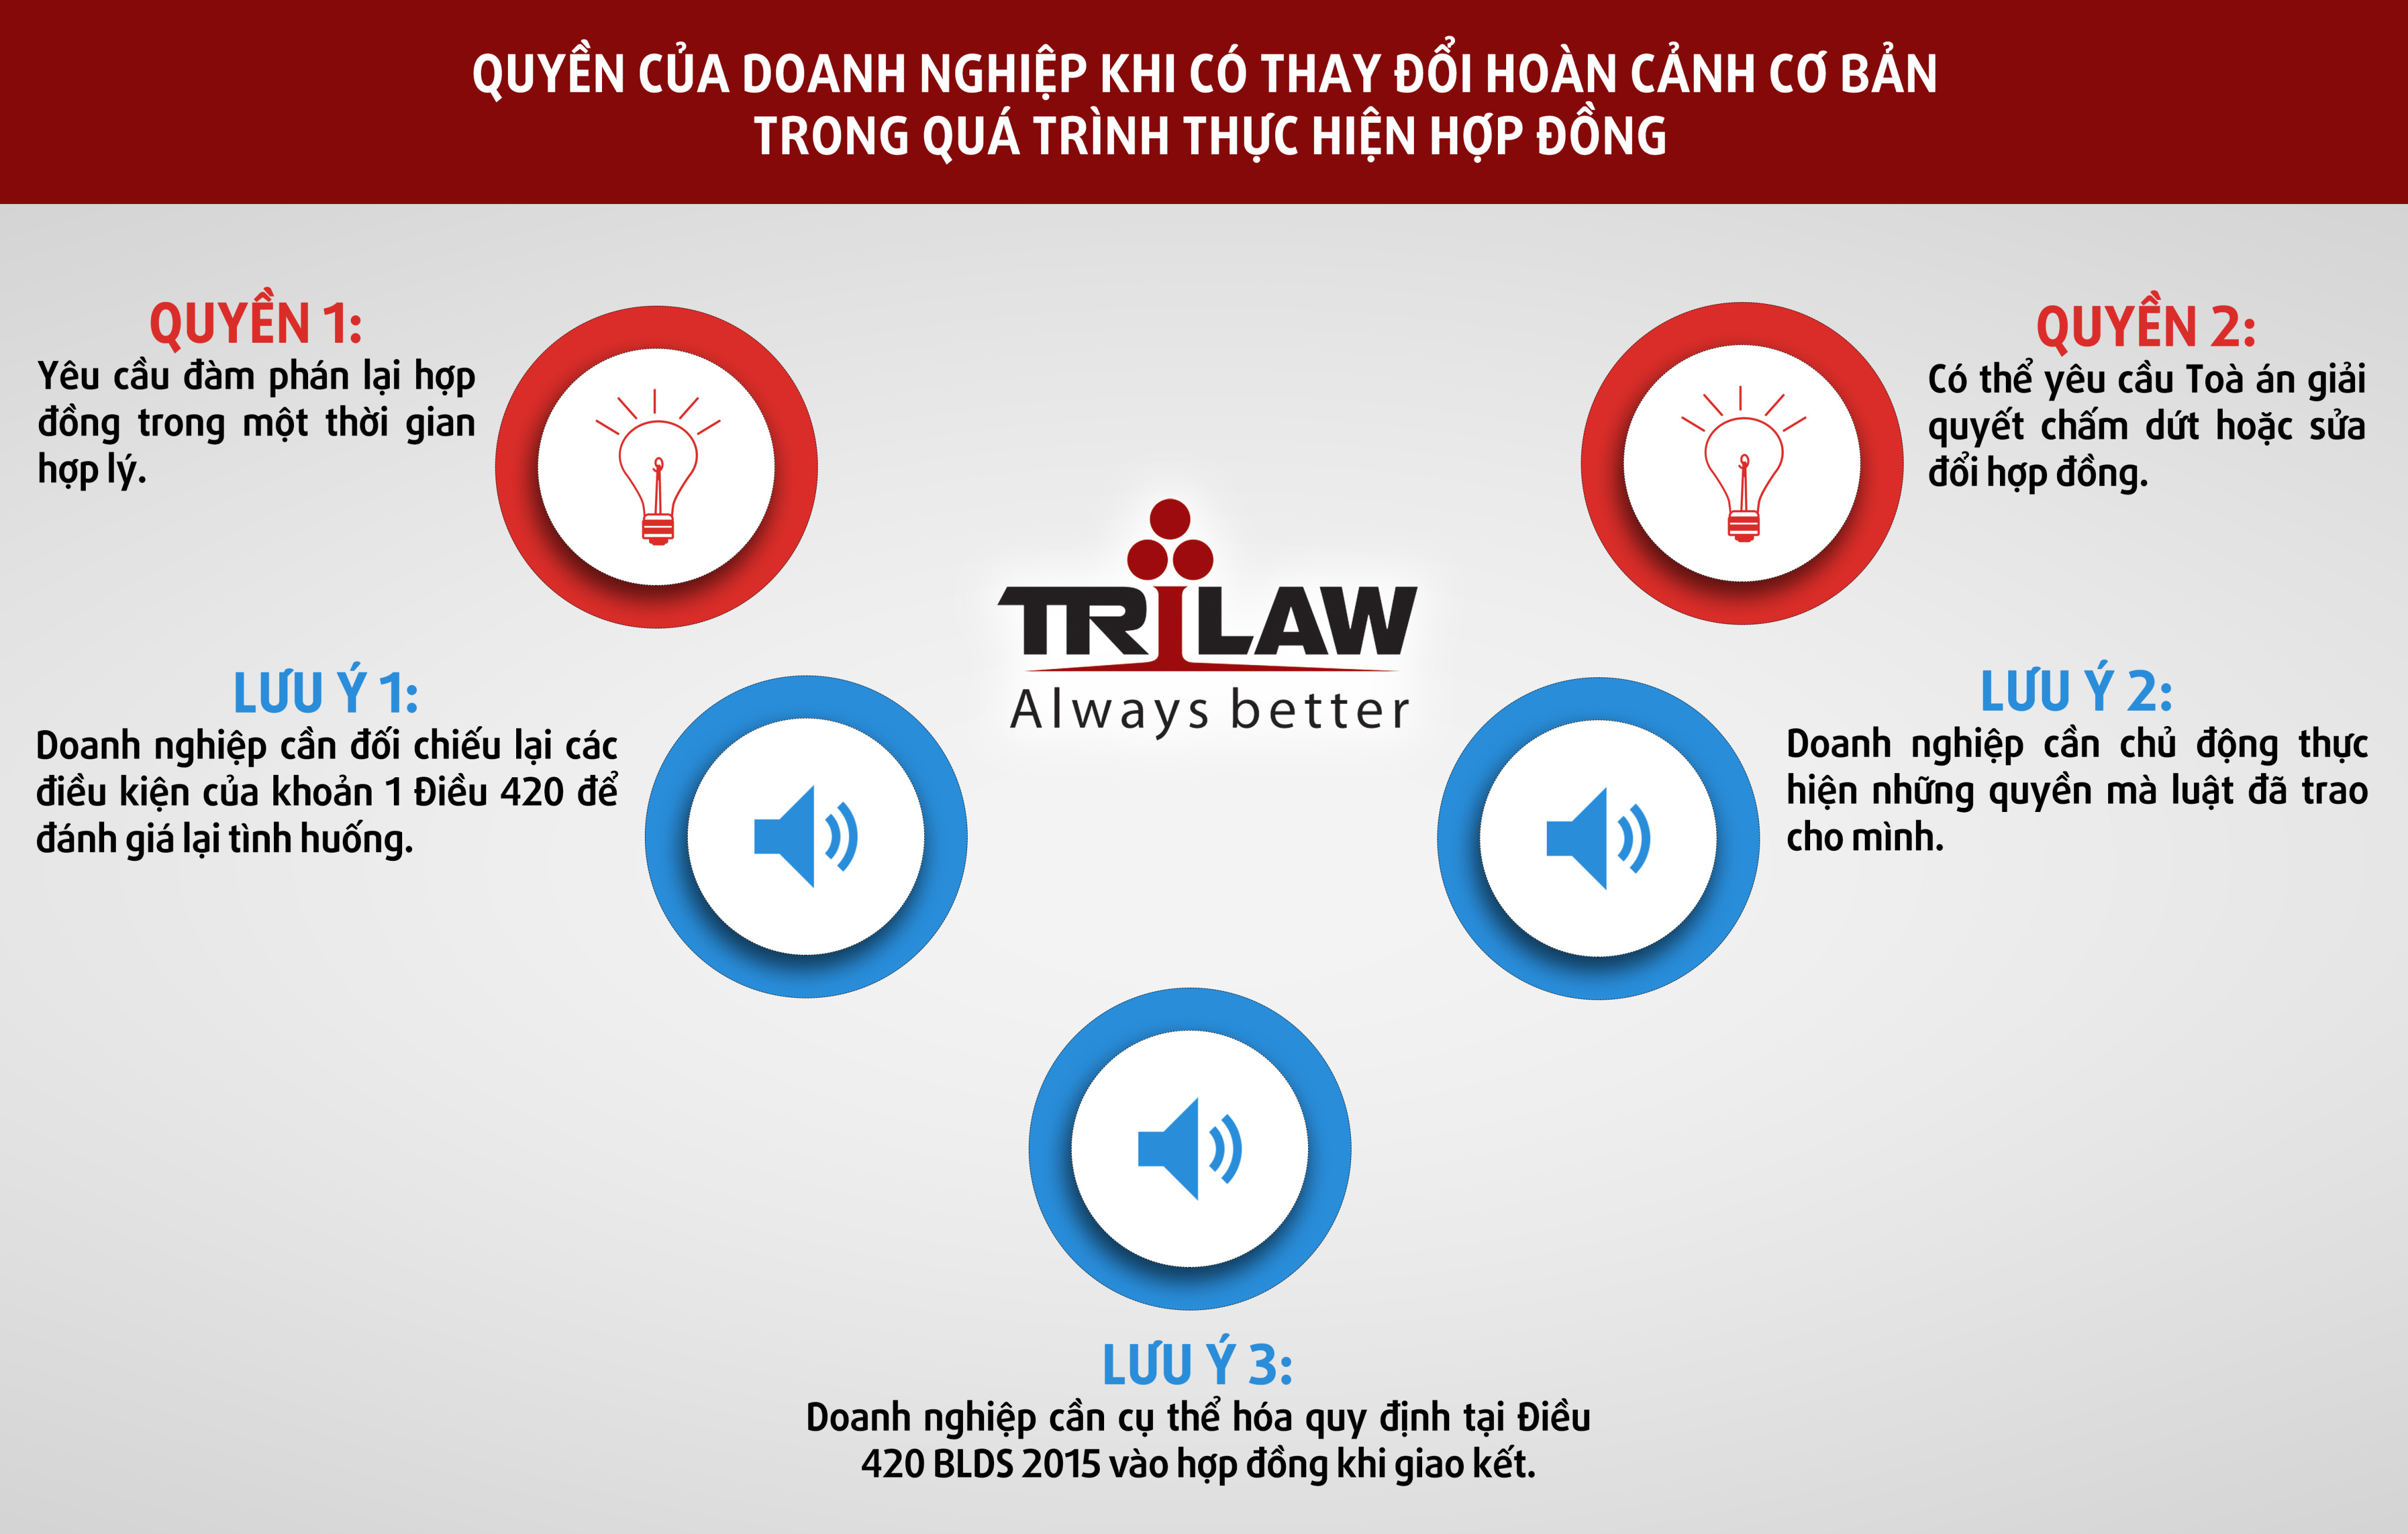
SỬ DỤNG CÔNG CỤ PHÁP LÝ: QUYỀN CỦA DOANH NGHIỆP KHI CÓ THAY ĐỔI HOÀN CẢNH CƠ BẢN TRONG QUÁ TRÌNH THỰC HIỆN HỢP ĐỒNG

SỬ DỤNG CÔNG CỤ PHÁP LÝ: QUYỀN CỦA DOANH NGHIỆP KHI CÓ THAY ĐỔI HOÀN CẢNH CƠ BẢN TRONG QUÁ TRÌNH THỰC HIỆN HỢP ĐỒNG

Trong quá trình thực hiện hợp đồng, để dự liệu và bảo vệ cho các bên khi phát sinh những tình huống nằm ngoài dự tính, ngoài “sự kiện bất khả kháng” – một chế định khá quen thuộc, thì Bộ luật dân sự 2015 (“BLDS 2015”) có nêu ra quy định về “hoàn cảnh thay đổi cơ bản” và “Thực hiện hợp đồng khi hoàn cảnh thay đổi cơ bản” tại Điều 420. Nếu được sử dụng đúng và hiệu quả, quy định về “hoàn cảnh thay đổi cơ bản” sẽ là một công cụ tốt để bảo vệ doanh nghiệp trong môi trường kinh doanh có nhiều thay đổi nhanh, khó lường như hiện nay.

Liên hệ Trilaw